
医療法人と個人開業医の「所得」に対する税金の違い
個人開業医が法人化し、医療法人に変わると、適用される税金も変わります。
もっとも大きな変化となるのは、収入から経費を差し引いて計算される「所得」にかかる税金です。
個人開業医の所得にかかる税金
個人開業医と医療法人を比べて税金がどのように変わるのかを知るために、まず個人開業医の所得にどのような税金が発生しているのかを確認しておきましょう。
個人開業医の所得には、所得税、住民税、事業税の3つの税金がかかります。
所得税
所得税とは、毎年の個人の合計所得に対して発生する国税です。
いわゆる「確定申告」で納める税金にあたります。
個人開業医の所得は「事業所得」(収入から経費を差し引いたもの)に分類されます。
そして、この事業所得や他の種類の所得を合算した合計所得から、基礎控除などの所得控除を差し引いた残りが所得税の課税対象となり、5%から最大45%の超過累進税率により税金が計算されます。
【税率】
・課税所得に応じて、5%~最大45%
| 課税所得金額(合計所得金額−所得控除) | 税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超 330万円以下 | 10% |
| 330万円超 695万円以下 | 20% |
| 695万円超 900万円以下 | 23% |
| 900万円超 1,800万円以下 | 33% |
| 1,800万円超 4,000万円以下 | 40% |
| 4,000万円超 | 45% |
(参考)国税庁:所得税の税率をもとに作成
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
住民税
住民税もまた、主に個人の合計所得を対象とする税金であり、都道府県と市町村の地方税になります。
所得税と同様に、個人の合計所得に応じて発生する「所得割」と、所得の多寡にかかわらず一律に課される「均等割」の合計額を納めることが一般的です。
【税率】
・所得割:課税所得に対し、10%
・均等割:一律5,000円ほど
事業税
事業税とは、個人による特定の事業から生じた所得にかかる地方税です。
通常、事業所得から290万円を控除した額が課税対象となり、5%の税率で税金が計算されます。
なお、ここでいう事業所得は、所得税における事業所得との計算方法に一部違いがあるため、完全に一致するわけではありませんが、おおむね同程度の金額と考えて差し支えありません。
【税率】医業の場合:5%
医療法人の所得にかかる3つの税金
医療法人の所得にかかる税金もまた、3つの税金に分かれています。
法人税、法人住民税、法人事業税です。
法人税
法人税とは、事業年度ごとの法人所得(益金から損金を差し引いたもの)に対して発生する国税です。
「益金から損金を差し引いたもの」とは、個人開業医の「収入-経費」にあたりますが、個人よりも法人のほうが、経費にできる範囲が広くなりやすいため、同額ではありません。
税率は原則として一律23.2%ですが、出資額が1億円以下の場合、所得金額のうち800万円までは15%の軽減税率が適用されます。
また、一定要件を満たす医療法人については、さらに優遇された税率が適用されます。
【税率】
・課税所得に対し、一律23.2%
(出資額が1億円以下であれば、所得金額800万円以下の部分の税率は15%)
| 所得800万円以下 | 所得800万円超 | |
| 医療法人 (出資額1億円以下) | 15% | 23.2% |
| 医療法人 (出資額1億円超) | 23.2% | 23.2% |
| 特定医療法人 | 15% | 19% |
| 社会医療法人 | 本来業務から生じる所得:非課税 | |
(参考)国税庁:法人税の税率をもとに作成
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5759.htm
法人住民税
法人住民税とは、事業年度ごとの法人所得や法人規模に対して発生する地方税です。
法人所得に対して発生する「法人税割」と法人規模に対して発生する「均等割」として、それぞれ都道府県分と市町村分が計算されます。
【税率(東京都の目安)】
・法人税割:法人税額×税率7%ほど
・均等割:7万円~
法人事業税
法人事業税とは、事業年度ごとの法人所得に対して発生する地方税です。
法人所得に対して発生する「所得割」を、都道府県に納めます。
なお、法人事業税には資本金1億円超の法人に対する「外形標準課税」がありますが、医療法人はこの対象になりません。
【税率(東京都の目安)】
・所得割:法人所得×税率3~5%ほど
医療法人化によって得られる4つの節税メリット
それでは、個人開業医が医療法人になった場合、具体的にどのように税金が変わるのでしょうか。
結論を言うと、医療法人化することで、所得に対する税金の負担を減らせる可能性があります。
ここでは、どのような仕組みで税金を減らせるのかを解説します。
個人と法人の税率差で節税できる
個人開業医の所得に課される税金のうち、もっとも負担の大きいものは「所得税」です。
所得税には、所得の高額な部分に高い税率が適用される超過累進税率が採用されており、課税所得が195万円、330万円、695万円、900万円、1,800万円、4,000万円を超えると、次の税率が適用される仕組みになっています。
たとえば、課税所得金額が1,800万円を超えると、それ以降の増加分には40%の所得税が課されます。
他の税金を合わせると、その税負担は何と50%超えです。
そのため、個人開業医のように所得が大きくなりやすい事業では、所得が増えるほど税負担が重くなるのです。
一方、法人税の税率は23.2%であり、多くの医療法人は、そのうち800万円分までは15%の負担となります。
法人所得にかかる他の税金を合わせても、所得に対しておおむね30%~35%程度の税負担となることが多いです。
したがって、所得の大きい個人開業医が医療法人化すると、この税率差により、所得に対する税負担を減らすことができます。
超過累進税率の仕組みに注意
医療法人化の判断をする時に注意したいのは、所得税の税率は、一定額を超えても、次の段階の高い税率が所得全体に適用されるわけではないという点です。
次の税率が適用されるのはあくまで超過した部分のみとなります。
たとえば、課税所得金額が2,000万円であれば、1,800万円超の200万円分に対してのみ、40%の税率が適用されることになります。
この仕組みを誤解していると、医療法人化を検討するタイミングを見誤る可能性があるため、注意が必要です。
個人医院を医療法人化することで、どのくらい税金を減らせるのか、税理士と一緒にシミュレーションしてみましょう!
当事務所までお気軽にご相談ください。
役員報酬の給与所得控除で節税できる
医療法人化すると、院長は法人から「役員報酬」を受け取ります。
この役員報酬は法人の「経費」に計上できるため、法人税の負担軽減につながります。
しかし、役員報酬は、それを受け取った院長個人において所得税が課されます。
「所得税がかかるのなら、法人化しても税金は減らないのでは」と疑問に思うかもしれませんが、この報酬は、個人開業医の事業所得とは異なり、「給与所得」に分類されます。
給与所得の計算には、独自の「給与所得控除」が適用されるため、所得税がかかるのは、役員報酬の全額ではなく、控除後の金額のみとなります。
給与所得控除額は、年間の給与収入(役員報酬の総額)が一定額以上になると195万円で頭打ちとなりますが、それでも、最大195万円分を課税されずに毎年受け取れる点は大きなメリットです。
所得分散で節税できる
医療法人では個人開業医よりも、家族に支払う給与を経費にしやすくなります。
個人開業医の場合、同一生計の配偶者や親族に支払う給与を経費にするには、その人物が「事業専従者」である必要がありますが、法人にはその制約がありません。
そのため、家族を役員や従業員とし、医療法人から給与を支払うことで法人の所得をさらに圧縮することができます。
支払った給与は、各人の給与所得となりますので、ここでも給与所得控除の恩恵が受けられます。
仮に給与所得控除を超える額であっても、税率は5%から始まるため、比較的低い税率で済みます。
所得を1人に集中させると、その分、税負担も重くなってしまいます。
院長1人が1,000万円受け取るよりも、たとえば配偶者と700万・300万円などに分けることができれば、税負担はもっと軽くなります。
幅広い経費で節税できる
医療法人では個人開業医よりも、経費として計上できる支出の範囲が広いといえます。
院長などへの役員報酬や家族への給与以外にも、院長の生命保険料や退職金など、個人では経費にできない支出を、医療法人では経費に計上することが可能です。
【(参考)医療法人の経費になるもの】
医療法人の経費になるものには、主に以下のようなものがあります。
・材料費(医療用品、薬品、消耗品など)
・設備費(減価償却費、リース料など)
・人件費(従業員の給与や賞与、役員報酬、法定福利費、退職金など)
・旅費交通費(自身の出張費も含む)
・会議費
・交際費
・福利厚生費
・保険料(自身の生命保険料も含む)
・地代家賃
・各種サービスへの支払手数料
など
上記以外であっても、医療法人の運営や維持管理、宣伝などの活動に必要なものは経費になります。
医療法人にかかる税金の種類
ここまでは、診療報酬などから生じる「所得」にかかる税金について、医療法人と個人開業医の違いを説明しました。
ここでは、所得にかかる税金以外も含めた、医療法人にかかる主な税金をまとめます。
| 税金の種類 | 概要 |
|---|---|
| 法人税・地方法人税 | 法人の所得(利益)に対して国に納める税金。 |
| 法人住民税 | 地方自治体に納める税金。 赤字でも「均等割(約7万円〜)」は毎年発生します。 |
| 法人事業税 | 法人の事業活動に対して都道府県に納める税金。 ※社会保険診療報酬分は非課税です。 |
| 消費税 | 基準期間の課税売上が1,000万円を超えると納税義務が発生します。 |
| 固定資産税・償却資産税 | 所有する土地・建物や、高額な医療機器(償却資産)に対してかかる税金です。 |
【重要】医療特有の消費税のルール
医療機関の売上のうち、「社会保険診療」は消費税が非課税ですが、健康診断、予防接種、美容医療、診断書発行などの「自由診療等」は課税売上となります。
自由診療の割合が増えてきたクリニックは、消費税の計算方法(個別対応方式など)に注意が必要です。
また、経過措置医療法人(持分あり医療法人)の場合は、将来の事業承継時に、出資持分の評価額上昇に伴う高額な相続税・贈与税が発生するリスクがあります。
近年設立される法人はすべて「持分なし」ですが、古い医療法人は事前の対策が必須です。
法人税・法人事業税・法人住民税
前述のとおり、主に法人の所得にかかる税金です。
地方法人税・特別法人事業税
少し細かい税金となりますが、法人税には地方法人税(法人税×税率10.3%)という税金が、法人事業税には特別法人事業税(東京都の目安:法人事業税×税率37%ほど)という税金が、それぞれ付随して課されます。
消費税
課税対象となる取引にかかる税金であり、個人開業医にも発生する税金です。
自費診療や物販などの課税売上高が1,000万円を超えると、翌々事業年度から納税義務が発生します。
保険診療は非課税となりますので、1,000万円の判定基準には含めません。
固定資産税・償却資産税
建物や土地、医療機器など、医療法人が有する資産に課される地方税であり、個人開業医にも発生する税金です。
毎年1月1日時点の保有状況に応じて課税されます。
贈与税・相続税
医療法人には、出資者に「持分」という財産権が認められる「持分あり医療法人」というものがあります。この場合、出資した社員の退社や死亡により、他の出資者に贈与税や相続税の負担が生じることがあります。
また、贈与税は、通常であれば個人に課税される税金ですが、「持分あり」の医療法人が「持分なし」に移行する際には、医療法人側に贈与税が課されるという、例外的な取扱いがなされることもあります。
2007年4月以降、出資持分のない医療法人しか設立できなくなっていますので、これから新しく医療法人を設立される場合には関係ありません。
【シミュレーション】個人開業医と医療法人、手残りはいくら変わる?
実際にどれくらい税金が変わるのか、ざっくりとしたモデルケースで比較してみましょう。
【条件】
- 事業の利益(役員報酬控除前):2,500万円
- 医療法人の場合:院長に役員報酬1,500万円を支給、法人に1,000万円の利益を残す設定
■ パターンA:個人開業医のままの場合
- 所得2,500万円に対する所得税・住民税・事業税の合計:約950万円〜1,000万円
- 税引後の資金:約1,500万円
■ パターンB:医療法人化した場合
- 法人税等の負担(利益1,000万円部分):約240万円
- 院長の個人の税金等(役員報酬1,500万円部分):約430万円
- 税金合計:約670万円
- 税引後の資金合計:約1,830万円
※概算であり、社会保険料、各種控除、年齢などにより変動します。
このケースでは、年間で約300万円ほど税引後の資金が増える計算になります。
これが数年、十数年と積み重なると、生涯資産に莫大な差が生まれる可能性があります。
医療法人の税金で注意すべきポイント
医療法人では税負担の軽減を期待できる一方で、個人の時には関係のなかった税務リスクや事務負担が存在します。
ここでは、医療法人の税金で注意すべきポイントをまとめます。
個人では関係のなかった税務リスクがある
医療法人では、経費になる支出の幅が広がる一方で、度を超えた利益の供与は、その人物に対する給与課税の対象となることに注意が必要です。
特に役員に対する給与であると判断されてしまうと、法人特有の規制により、法人の経費にもならなくなる可能性があります。
医療法人の役員報酬に対する規制は、こちらの記事で解説しています。
どこまでが給与課税の対象範囲となるかは、明確に定められたルールもあれば、判断の分かれるグレーな部分もあります。法人の税務に精通していなければ判断が難しいため、注意が必要です。
税務申告が複雑になる
医療法人では、個人開業医の場合よりも、申告・手続きが必要な税金の種類が増えます。
個人開業医は、所得税(および消費税など)の確定申告が中心でした。
医療法人化すると、法人として法人税、地方法人税、法人住民税、法人事業税、特別法人事業税などの申告が必要となります。
なお、院長個人については、法人から受け取る役員報酬が給与所得となるため、給与の支払先が1か所のみで、他に不動産所得などがない場合には、年末調整により所得税の手続きが完結し、確定申告が不要となるのが一般的です。
ただし、給与収入が2,000万円を超える場合や、他に一定額を超える所得がある場合などには、引き続き確定申告が必要となります。
法人税等の申告書は、個人の確定申告書に比べて複雑で、作成の難易度も高くなります。
実務上は税理士に依頼するのが一般的であるため、医療法人化を検討する際は、顧問報酬などのコストと節税効果を比較したうえで判断することが大切です。
社会保険料の負担も考慮する必要がある
医療法人になると、社会保険への加入が必要となります。それによって、院長を含めた役員・従業員の健康保険や厚生年金保険料の負担が新たに発生します。
法人税と所得税の税率差だけを見れば、今すぐにでも医療法人を設立したほうがいいように見えても、実際には、社会保険料を含む総合的な負担を試算したうえで、慎重に判断する必要があります。
医療法人の税金に関するよくある質問(FAQ)
医療法人の税金に関するよくある質問に回答します。
Q1. 利益(所得)がいくらになったら医療法人化を検討すべきですか?
A. 一般的には、個人の課税所得が1,500万〜1,800万円を超えたあたりが一つの目安となります。
このラインを超えると、法人の実効税率の方が有利になるケースが多いためです。ただし、借入金の残高や、役員報酬のバランスによって最適なタイミングは異なります。
Q2. 医療法人化すると、交際費は全額経費になりますか?
A. 全額が経費(損金)になるとは限りません。
法人の交際費等には損金算入の上限があります。
資本金(出資金)1億円以下の中小法人の場合、年800万円までの交際費等を全額損金とするか、接待飲食費の50%を損金とするかを選択して適用できます。
なお、個人開業医の場合は、事業に必要な支出であれば、法人のような上限なく必要経費にできます。
Q3. 個人開業医時代に使っていた車は法人に引き継げますか?
A. はい、可能です。
法人名義に変更することで、ガソリン代や保険料を法人の経費として計上しやすくなります。
ただし、個人から法人へ譲渡する際は「適正な時価」で売買しなければ、税務調査で指摘を受けるリスクがあるため注意が必要です。
Q4. 保険診療メインのクリニックでも消費税の申告は必要ですか?
A. 社会保険診療の売上は「非課税」ですが、自由診療(健康診断、予防接種、診断書の文書料など)の売上が年間1,000万円を超えると、消費税の納税義務が発生します。
まとめ
医療法人化は、税率の低減や経費の拡大などによる節税効果が期待できます。
一方で、申告業務の複雑化や社会保険料の負担増といった新たな課題も生じます。
節税効果とコストを総合的に比較し、自院にとって最適なタイミングを見極めることが大切です。
判断に迷う場合は、専門の税理士へ相談することをおすすめします。
医療法人にかかる税金について、個人開業医との違いや節税の仕組み、注意すべきポイントを解説しました。
今回は、税金について解説しましたが、医療法人化には税金以外にもさまざまなメリット・デメリットがあります。
全体を把握した上で、総合的に判断することが大切です。
当事務所では、医療法人の設立支援から設立後の運営まで、一貫したサポートをご提供しています。
医療法人化すべきかどうか、まずは現状の整理から始めたいという段階でも構いません。お気軽にご相談ください。


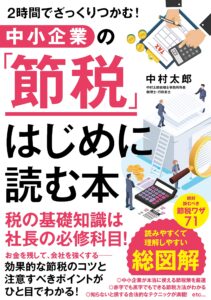
こんにちは。税理士の中村太郎です。
今回は医療法人にかかる税金と個人開業医との違いについて。
医療法人にすると、税金の仕組みは個人開業医と大きく変わります。
節税につながる可能性がある一方で、税務処理が複雑になったり、新たな負担が発生することもあります。
この記事では、医療法人の税金に関して、個人開業医との違いや具体的な節税の仕組み、注意すべき点について、わかりやすく解説します。